Règle proportionnelle en assurance de dommages : formule, exemples et pièges d'examen
La règle proportionnelle réduit l'indemnité d'un assuré dont le bien est assuré pour moins que sa valeur. C'est l'un des calculs classiques de l'examen de droit de l'AMF en assurance de dommages, et il se confond facilement avec deux autres calculs proportionnels. Voici la règle, la formule, des exemples chiffrés et trois questions pour vous tester.
L'essentiel en 30 secondes
- Quand : en cas de sous-assurance, c'est-à-dire lorsque le montant d'assurance est inférieur à la valeur du bien au jour du sinistre.
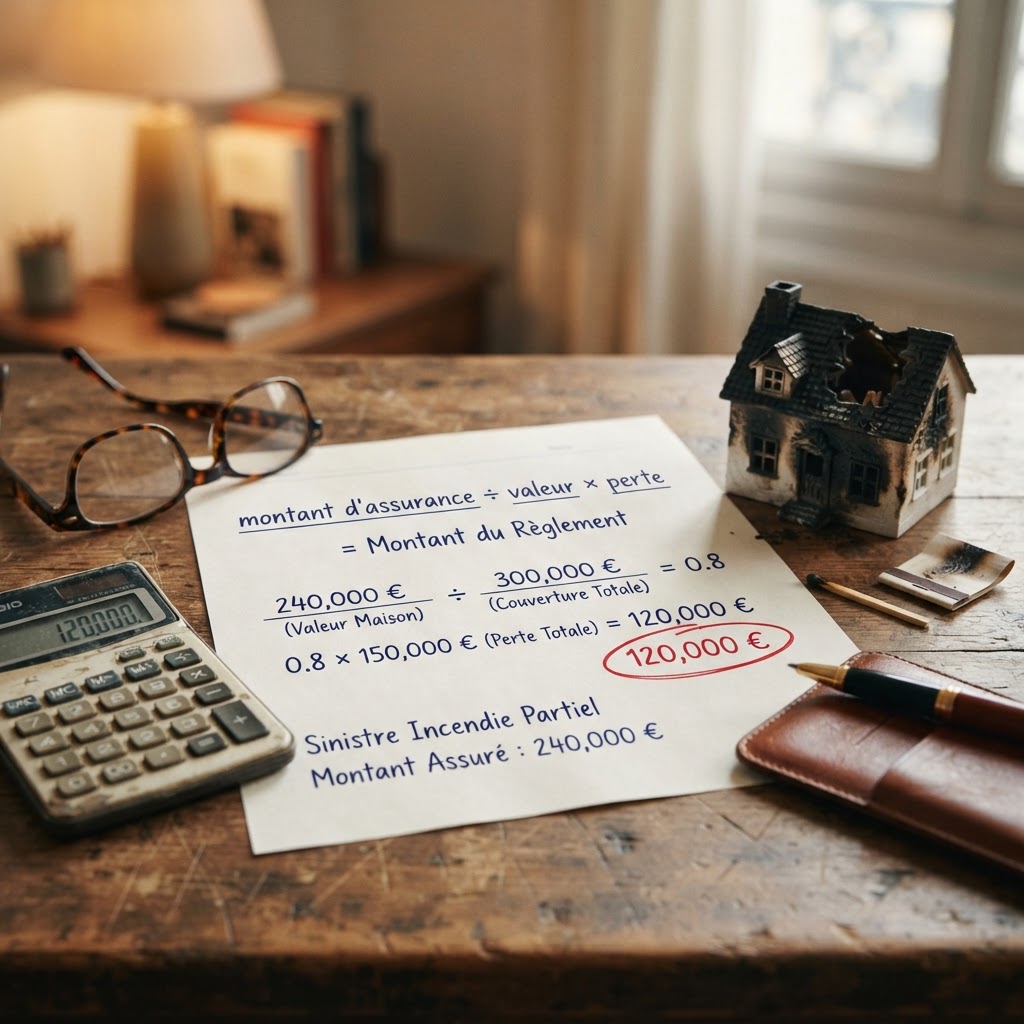
- Formule : indemnité = montant d'assurance ÷ valeur du bien au jour du sinistre × perte.
- Perte totale : l'assureur paie jusqu'à concurrence du montant d'assurance.
- Perte partielle : l'assureur paie une proportion de la perte.
- Source : l'article 2493 du Code civil du Québec. La règle s'applique même si la police n'en parle pas, sauf clause contraire.
La règle et sa formule
Il y a sous-assurance lorsque le montant d'assurance est inférieur à la valeur du bien assuré au jour du sinistre. Deux situations y mènent : l'assuré a sous-évalué son bien à la souscription, ou la valeur du bien a augmenté en cours de contrat.
L'assuré qui paie une prime calculée sur un montant trop bas ne contribue pas à sa juste part. En cas de perte partielle, l'assureur ne paie donc qu'une proportion de la perte :
Indemnité = montant d'assurance ÷ valeur du bien au jour du sinistre × perte
Un exemple, étape par étape
Mathilde a assuré sa maison pour 240 000 $. Au jour du sinistre, le bâtiment vaut 300 000 $. Un incendie de cuisine cause 50 000 $ de dommages.
- Vérifier s'il y a sous-assurance. 240 000 $ est inférieur à 300 000 $ : oui.
- Calculer le rapport. 240 000 $ ÷ 300 000 $ = 0,80.
- Appliquer le rapport à la perte. 0,80 × 50 000 $ = 40 000 $.
L'assureur verse 40 000 $, avant franchise. Mathilde assume 10 000 $, même si sa perte était bien inférieure à son montant d'assurance.
Perte totale ou perte partielle ?
Le calcul proportionnel ne vise que la perte partielle. Reprenons la maison de Mathilde, assurée pour 240 000 $ et valant 300 000 $.
| Situation | Perte | Indemnité | Calcul |
|---|---|---|---|
| Perte partielle | 50 000 $ | 40 000 $ | 240 000 $ ÷ 300 000 $ × 50 000 $ |
| Perte totale | 300 000 $ | 240 000 $ | Plafonnée au montant d'assurance |
Dans les deux cas, l'assuré sous-assuré assume une partie de sa perte.
D'où vient la règle ?
La règle vient de l'article 2493 du Code civil du Québec, en vigueur depuis le 1er janvier 1994. Avant cette date, la réduction proportionnelle ne s'appliquait que si une clause de la police la prévoyait.
Aujourd'hui, c'est l'inverse : la réduction s'applique de plein droit, même sans clause. La Cour d'appel l'a confirmé en 2011 dans l'affaire Intact c. Harvey. Seule une clause contraire dans la police peut l'écarter.
Quand la police prévoit un pourcentage
Certaines polices contiennent une clause d'indemnité proportionnelle qui oblige l'assuré à maintenir un montant d'assurance égal à un pourcentage de la valeur du bien, par exemple 80 %. On compare alors le montant souscrit au montant exigé par la clause :
Indemnité = montant d'assurance souscrit ÷ montant d'assurance requis × perte
Prenons un commerce qui vaut 500 000 $, avec une clause à 80 %. Le montant requis est de 400 000 $.
| Montant souscrit | Perte | Indemnité | Calcul |
|---|---|---|---|
| 300 000 $ | 100 000 $ | 75 000 $ | 300 000 $ ÷ 400 000 $ × 100 000 $ |
| 400 000 $ | 100 000 $ | 100 000 $ | Exigence respectée : aucune réduction |
À l'examen, lisez l'énoncé avec soin : il précise si la police contient une clause, et laquelle.
Trois calculs proportionnels à ne pas confondre
Le Code civil prévoit trois calculs proportionnels en assurance de dommages, et chacun utilise un rapport différent. Repérez d'abord la situation, puis choisissez la formule.
| Situation | Article | Rapport à appliquer à la perte | Exemple avec une perte de 50 000 $ |
|---|---|---|---|
| Sous-assurance | 2493 C.c.Q. | Montant d'assurance ÷ valeur du bien au jour du sinistre | 240 000 $ ÷ 300 000 $ = 0,80, soit 40 000 $ |
| Fausse déclaration sans mauvaise foi, risque que l'assureur aurait accepté | 2411 C.c.Q. | Prime perçue ÷ prime qui aurait dû être perçue | 800 $ ÷ 1 000 $ = 0,80, soit 40 000 $ |
| Pluralité d'assureurs sur le même bien | 2496 C.c.Q. | Montant d'assurance de l'assureur ÷ total des montants souscrits | 200 000 $ ÷ 500 000 $ = 0,40, soit 20 000 $ pour cet assureur |
Dans les deux premiers cas, l'assuré reçoit moins que sa perte. Dans le troisième, il est pleinement indemnisé : le calcul sert seulement à répartir la perte entre les assureurs.
Quatre pièges d'examen
- Prendre la valeur à la souscription. La sous-assurance se mesure avec la valeur du bien au jour du sinistre. Si l'énoncé donne deux valeurs, c'est la plus récente qui compte.
- Croire qu'il faut une clause. Depuis 1994, la réduction s'applique même si la police est muette. Un énoncé qui précise « aucune clause sur la sous-assurance » ne change donc pas la réponse.
- Comparer la perte au montant d'assurance. Une perte de 50 000 $ sur une police de 240 000 $ semble entièrement couverte. Elle ne l'est pas si le bien vaut plus que le montant d'assurance.
- Inventer un rapport. L'écart entre la valeur et le montant d'assurance ne sert dans aucune formule. Le rapport est toujours le montant d'assurance divisé par la valeur du bien.
Testez-vous : trois questions de type examen
Ces questions viennent de la banque d'Examen-Assurance.ca. Les réponses suivent.
Question 1
En 2023, Anouk Lévesque a assuré sa maison de Rimouski pour un montant de 300 000 $, alors que la valeur du bâtiment était estimée à 320 000 $. L'an dernier, elle a fait construire un agrandissement comprenant deux chambres et une salle de bain, ce qui a porté la valeur du bâtiment à 400 000 $ sans modifier l'usage de la maison ni la nature du risque. Le montant d'assurance, lui, n'a pas été modifié au renouvellement. En juillet, un incendie causé par un barbecue endommage la cuisine et une partie du salon. L'expert en sinistre évalue les dommages au bâtiment à 80 000 $ et confirme que la valeur du bâtiment au jour du sinistre est de 400 000 $. La police ne contient aucune clause portant sur la sous-assurance. Anouk soutient qu'elle doit être pleinement indemnisée, puisque les dommages sont bien inférieurs au montant d'assurance de 300 000 $. L'assureur lui annonce plutôt une indemnité réduite. Aux fins de la question, ne tenez pas compte de la franchise.
Quelle indemnité l'assureur devra-t-il verser à Anouk pour les dommages au bâtiment ?
- a) 80 000 $, puisqu'en l'absence de clause à cet effet dans la police, l'indemnité ne peut pas être réduite en raison de la sous-assurance.
- b) 75 000 $, soit la perte multipliée par le rapport entre le montant d'assurance et la valeur du bâtiment au moment de la souscription.
- c) 60 000 $, soit la perte multipliée par le rapport entre le montant d'assurance et la valeur du bâtiment au jour du sinistre.
- d) 53 333 $, soit la perte réduite de la proportion que représente l'insuffisance d'assurance par rapport au montant d'assurance.
Question 2
Laurence Bisaillon assure sa maison de Drummondville auprès d'Assure-Nous inc. depuis mars. Dans la proposition, remplie en ligne, une question demandait si des activités commerciales étaient exercées dans la résidence. Laurence a répondu non. Elle fabrique pourtant de la poterie dans son garage attenant, où elle a installé un four électrique à céramique. Elle vend ses pièces à l'occasion dans des marchés d'artisans, mais elle considère qu'il s'agit d'un passe-temps. La prime annuelle convenue est de 1 240 $. En octobre, un court-circuit dans le panneau électrique de la cuisine cause un incendie. Les dommages couverts sont évalués à 62 000 $. L'expert en sinistre découvre l'atelier, mais confirme que le four n'a joué aucun rôle dans l'incendie. L'assureur ne conteste pas la bonne foi de Laurence. Il démontre cependant que l'atelier aurait influencé de façon importante un assureur raisonnable. Il démontre aussi que, s'il l'avait connu, il aurait accepté le risque moyennant une prime annuelle de 1 550 $. Aux fins de la question, ne tenez pas compte de la franchise.
Quel montant l'assureur devra-t-il verser à Laurence ?
- a) 62 000 $, puisque l'incendie n'a aucun lien avec l'atelier non déclaré et que la sanction ne vise que les sinistres liés à la circonstance cachée.
- b) 49 600 $, soit l'indemnité réduite dans le rapport de la prime perçue à la prime que l'assureur aurait dû percevoir.
- c) 46 500 $, soit l'indemnité réduite du pourcentage que représente l'écart de prime de 310 $ par rapport à la prime payée.
- d) Aucune somme, puisque la fausse déclaration entraîne la nullité du contrat, et Laurence ne pourra récupérer que les primes payées.
Question 3
Thomas Bélisle achète un duplex à Saint-Hyacinthe. Pressé par son prêteur, il souscrit en ligne une police auprès de l'assureur A, pour un montant de 240 000 $ sur le bâtiment. N'ayant reçu aucune confirmation après deux jours, il croit que sa demande n'a pas été traitée et s'adresse à une courtière, qui place le risque auprès de l'assureur B pour un montant de 360 000 $. Les deux polices entrent en vigueur le jour de l'achat et couvrent le même bâtiment contre l'incendie. Thomas découvre la double assurance trois mois plus tard, lorsqu'un incendie cause 150 000 $ de dommages au bâtiment. Il présente sa réclamation à l'assureur B, qui lui verse la totalité de l'indemnité, puis se tourne vers l'assureur A. Ce dernier soutient que les deux assureurs doivent se partager la perte en parts égales. Aux fins de la question, ne tenez pas compte des franchises ; aucune des deux polices ne prévoit de mode de partage particulier.
Quelle somme restera à la charge de l'assureur B une fois le partage effectué entre les deux assureurs ?
- a) 60 000 $, soit la perte multipliée par le rapport entre le montant de l'assureur A et le total des montants souscrits.
- b) 75 000 $, soit la moitié de la perte, chaque assureur contribuant à parts égales.
- c) 90 000 $, soit la perte multipliée par le rapport entre le montant de l'assureur B et le total des montants souscrits.
- d) 150 000 $, soit la totalité de la perte, puisque Thomas a choisi de présenter sa réclamation à l'assureur B.
Réponses et explications
Question 1 : réponse c
Indemnité = 300 000 $ ÷ 400 000 $ × 80 000 $ = 0,75 × 80 000 $ = 60 000 $.
- a) Faux. Depuis 1994, la réduction proportionnelle s'applique de plein droit, même sans clause (art. 2493 C.c.Q.). Seule une clause contraire l'écarterait.
- b) Faux. La sous-assurance se mesure avec la valeur au jour du sinistre, pas avec la valeur à la souscription.
- d) Faux. Ce calcul utilise un rapport inventé : l'insuffisance de 100 000 $ divisée par le montant d'assurance.
Question 2 : réponse b
La bonne foi n'est pas contestée et l'assureur aurait accepté le risque. La sanction est donc la réduction de l'indemnité (art. 2411 C.c.Q.) : 1 240 $ ÷ 1 550 $ × 62 000 $ = 0,80 × 62 000 $ = 49 600 $.
- a) Faux. La réduction s'applique même si le sinistre n'a aucun lien avec la circonstance non déclarée.
- c) Faux. Ce calcul retranche 25 % de la perte, soit l'écart de prime divisé par la prime payée. Ce n'est pas le bon rapport.
- d) Faux. La nullité exige la mauvaise foi du preneur, ou la preuve que l'assureur aurait refusé le risque (art. 2410 C.c.Q.). Aucune de ces conditions n'est remplie.
Question 3 : réponse c
Chaque assureur contribue en proportion du montant qu'il a souscrit (art. 2496 C.c.Q.). Total des montants : 240 000 $ + 360 000 $ = 600 000 $. Part de l'assureur B : 360 000 $ ÷ 600 000 $ × 150 000 $ = 0,60 × 150 000 $ = 90 000 $.
- a) Faux. 60 000 $ est la part de l'assureur A, que l'assureur B peut lui réclamer.
- b) Faux. Le partage suit les montants d'assurance, pas le nombre d'assureurs.
- d) Faux. Thomas peut réclamer la totalité à l'assureur de son choix, mais cet assureur récupère ensuite l'excédent auprès de l'autre.
Questions fréquentes
Qu'est-ce que la règle proportionnelle en assurance ?
C'est la règle qui réduit l'indemnité lorsqu'un bien est assuré pour moins que sa valeur. En cas de perte partielle, l'assureur paie la perte multipliée par le rapport entre le montant d'assurance et la valeur du bien au jour du sinistre.
La règle s'applique-t-elle si la police n'en parle pas ?
Oui. Depuis 1994, elle découle de l'article 2493 du Code civil du Québec et s'applique de plein droit. Seule une clause contraire dans la police peut l'écarter.
Comment éviter la sous-assurance ?
En révisant le montant d'assurance à chaque renouvellement et après tout changement qui augmente la valeur du bien, comme un agrandissement ou des rénovations.
La règle proportionnelle est-elle encore à l'examen avec le manuel F-145 ?
Oui. La sous-assurance fait l'objet de la section 3.3.6.3 du F-145, comme dans le F-135. Notre article sur le passage du F-135 au F-145 détaille ce qui change, et celui sur l'échec et la reprise d'un examen explique comment réviser vos chapitres faibles.
Entraînez-vous en ligne avec des questions comme celles-ci
Sur Examen-Assurance.ca, chaque question vient avec une explication détaillée, comme dans cet article. La plateforme en ligne offre aussi des examens blancs chronométrés et un suivi de progression. L'essai est gratuit pendant 24 heures, sans carte de crédit.
Commencer mon essai gratuit
Examen-Assurance.ca est une plateforme indépendante, non affiliée à l'Autorité des marchés financiers.
Sources
- Manuel F-135 de l'AMF, Introduction au droit de l'assurance, 2e édition, 2020 : chapitre 3, sections 3.1.4.1 et 3.3.6.
- Table des matières du manuel F-145, section 3.3.6.3, consultée le 10 octobre 2026.
- Code civil du Québec, articles 2410, 2411, 2414, 2493 et 2496, tels que cités au manuel.
Prêt à vous entraîner ?
Testez vos connaissances avec nos QCM sur l'examen AMF assurance des particuliers.
Commencer les QCM gratuitementContinuez votre lecture
Manuel F-145 de l'AMF : ce qui change par rapport au F-135, chapitre par chapitre
Lire l'article
Échec à l'examen de l'AMF : règles de reprise et plan pour réussir la prochaine fois
Lire l'article