50 questions types que vous pourriez voir à l'examen AMF
L'examen de l'AMF (Autorité des marchés financiers) du Québec est une étape obligatoire pour obtenir votre certificat de représentant en assurance de dommages. Pour vous aider à vous préparer, voici 50 questions types représentatives de ce que vous pourriez rencontrer le jour J.
Pourquoi s'entraîner avec des questions types ?
L'examen AMF couvre plusieurs modules : fondements de l'assurance, déontologie et pratique professionnelle, assurance des particuliers (habitation et automobile). La meilleure façon de réussir est de s'exercer avec des exemples d'examen AMF proches des questions réelles.
Questions AMF — Fondements de l'assurance
1. Qu'est-ce que le principe d'indemnisation en assurance ?
a) Rembourser toujours la valeur à neuf du bien
b) Remettre l'assuré dans la situation financière où il se trouvait avant le sinistre
c) Payer un montant fixe déterminé à l'avance
d) Couvrir tous les risques sans exception
Bonne réponse : b)
2. Le contrat d'assurance repose sur le principe d'aléa. Cela signifie que :
a) Le sinistre est certain de se produire
b) L'événement assuré est incertain ou sa date est inconnue
c) L'assureur peut refuser tout sinistre
d) Le preneur décide quand le sinistre survient
Bonne réponse : b)
3. Quelle est la différence entre la franchise absolue et la franchise relative ?
a) La franchise absolue est toujours plus élevée
b) Avec la franchise relative, l'assureur paie tout si le sinistre dépasse le seuil ; avec la franchise absolue, le montant est toujours déduit
c) Les deux fonctionnent de la même façon
d) La franchise relative ne s'applique qu'en automobile
Bonne réponse : b)
4. Un sinistre est décrit comme un événement fortuit. Cela veut dire :
a) Il est prévisible et contrôlable
b) Il résulte d'un acte délibéré de l'assuré
c) Il se produit de façon imprévisible et involontaire
d) Il est toujours couvert par l'assurance
Bonne réponse : c)
5. Le principe de subrogation permet à l'assureur de :
a) Refuser d'indemniser l'assuré
b) Exercer les recours de l'assuré contre le tiers responsable après indemnisation
c) Augmenter la prime après un sinistre
d) Résilier le contrat sans préavis
Bonne réponse : b)
6. Quel document constitue la preuve du contrat d'assurance ?
a) La facture du courtier
b) La proposition d'assurance
c) Le certificat ou la police d'assurance
d) Le relevé bancaire de la prime
Bonne réponse : c)
7. La coassurance implique que :
a) L'assuré est couvert par deux polices différentes pour le même risque
b) Plusieurs assureurs partagent un même risque
c) Le courtier partage la commission avec l'assureur
d) L'assuré renonce à ses droits
Bonne réponse : b)
8. Le principe d'insurable interest (intérêt assurable) signifie que :
a) L'assuré doit être propriétaire légal du bien
b) L'assuré doit subir une perte financière si un sinistre survient
c) L'assureur a un intérêt dans le bien assuré
d) Le bien doit avoir une valeur marchande élevée
Bonne réponse : b)
9. Quelle est la durée habituelle d'un contrat d'assurance de dommages au Québec ?
a) 6 mois
b) 2 ans
c) 1 an
d) 5 ans
Bonne réponse : c)
10. La valeur de remplacement à neuf signifie :
a) La valeur du bien après dépréciation
b) Le coût de remplacement du bien par un bien neuf de même nature
c) La valeur marchande actuelle du bien
d) Le prix payé lors de l'achat initial
Bonne réponse : b)
Questions AMF — Déontologie et pratique professionnelle
11. Un représentant en assurance de dommages a l'obligation de divulguer :
a) Uniquement les informations favorables à l'assureur
b) Sa rémunération si le client le demande
c) Les polices concurrentes moins chères
d) Les sinistres passés de ses autres clients
Bonne réponse : b)
12. Le devoir de conseil oblige le représentant à :
a) Vendre le produit le plus rentable pour lui
b) Recommander le produit le mieux adapté aux besoins du client
c) Suivre uniquement les instructions de l'assureur
d) Proposer systématiquement la couverture maximale
Bonne réponse : b)
13. En cas de conflit d'intérêts, le représentant doit :
a) Ignorer le conflit et procéder à la vente
b) Le divulguer au client et obtenir son consentement
c) Favoriser l'intérêt de l'assureur
d) Transférer le dossier sans explication
Bonne réponse : b)
14. La Loi sur la distribution de produits et services financiers (LDPSF) encadre principalement :
a) Les banques canadiennes
b) Les représentants en assurance au Québec
c) Les courtiers immobiliers
d) Les planificateurs financiers fédéraux
Bonne réponse : b)
15. Un représentant qui exerce sans certificat valide s'expose à :
a) Une simple mise en garde
b) Des sanctions disciplinaires et pénales
c) Aucune conséquence si aucun sinistre ne survient
d) Le remboursement des primes seulement
Bonne réponse : b)
16. La ChAD (Chambre de l'assurance de dommages) a pour rôle de :
a) Vendre des produits d'assurance directement
b) Protéger le public et encadrer les professionnels de l'assurance de dommages
c) Fixer les primes d'assurance au Québec
d) Gérer les réclamations des assurés
Bonne réponse : b)
17. L'obligation de formation continue pour un représentant certifié au Québec est de :
a) 10 heures par an
b) 20 heures par période de deux ans
c) 5 heures par an
d) Aucune obligation après la certification
Bonne réponse : b)
18. Lors de la collecte d'informations sur un client, le représentant doit :
a) Se limiter aux informations obligatoires selon la loi
b) Recueillir toutes les informations pertinentes pour évaluer ses besoins
c) Partager les données avec d'autres assureurs
d) Conserver les données indéfiniment sans consentement
Bonne réponse : b)
19. Un représentant peut-il recevoir une rémunération d'un tiers pour référer un client vers un produit spécifique ?
a) Oui, sans restriction
b) Non, jamais
c) Oui, mais il doit le divulguer au client
d) Seulement si l'assureur l'autorise
Bonne réponse : c)
20. La notion de bonne foi en assurance impose à l'assuré de :
a) Payer sa prime sans délai
b) Déclarer tous les faits importants pouvant influencer l'assureur
c) Accepter toutes les conditions sans négociation
d) Ne pas faire de réclamation la première année
Bonne réponse : b)
Questions AMF — Assurance habitation
21. La forme d'assurance "tous risques" couvre :
a) Uniquement les risques nommés dans la police
b) Tous les risques sauf les exclusions expressément mentionnées
c) Seulement les dommages causés par l'eau
d) Les biens meubles uniquement
Bonne réponse : b)
22. Le dégât des eaux causé par un refoulement d'égout est généralement :
a) Automatiquement couvert dans toutes les polices
b) Une exclusion standard qui peut être ajoutée en avenant
c) Couvert uniquement pour les maisons neuves
d) Toujours exclu en assurance habitation
Bonne réponse : b)
23. Quelle est la différence entre la valeur aux livres et la valeur de remplacement ?
a) Aucune différence
b) La valeur aux livres tient compte de la dépréciation ; la valeur de remplacement couvre le coût de remplacement à neuf
c) La valeur de remplacement est toujours moins élevée
d) La valeur aux livres s'applique uniquement aux commerces
Bonne réponse : b)
24. En assurance habitation, la responsabilité civile personnelle couvre :
a) Les dommages causés volontairement par l'assuré
b) Les dommages corporels ou matériels causés involontairement à des tiers
c) Seulement les accidents dans la maison
d) Les amendes et pénalités légales
Bonne réponse : b)
25. Un locataire doit-il souscrire une assurance habitation au Québec ?
a) Oui, c'est obligatoire légalement
b) Non, ce n'est pas obligatoire, mais fortement recommandé
c) Seulement s'il possède des objets de valeur
d) Seulement pour les appartements de plus de 5 pièces
Bonne réponse : b)
26. Les bijoux et objets de valeur en assurance habitation sont généralement :
a) Couverts sans limite
b) Soumis à des sous-limites et nécessitent souvent un avenant
c) Exclus de toutes les polices
d) Couverts uniquement en cas de vol qualifié
Bonne réponse : b)
27. Qu'est-ce qu'un avenant en assurance habitation ?
a) Le document principal du contrat
b) Une modification ou extension de la couverture de base
c) Une lettre de résiliation
d) Un rapport d'inspection du bâtiment
Bonne réponse : b)
28. La règle proportionnelle s'applique quand :
a) L'assuré a plusieurs polices
b) Le bien est sous-assuré par rapport à sa valeur réelle
c) Le sinistre dépasse le montant de la franchise
d) L'assureur refuse la réclamation
Bonne réponse : b)
29. Les dommages causés par un tremblement de terre sont, dans la plupart des polices habitation :
a) Automatiquement couverts
b) Exclus, mais peuvent être ajoutés en avenant
c) Couverts uniquement pour les propriétaires
d) Remboursés par le gouvernement provincial
Bonne réponse : b)
30. En cas de sinistre, l'assuré doit aviser son assureur :
a) Dans les 30 jours
b) Dans un délai raisonnable, le plus tôt possible
c) Seulement par courrier recommandé
d) Uniquement si les dommages dépassent la franchise
Bonne réponse : b)
Questions AMF — Assurance automobile
31. Au Québec, la SAAQ couvre :
a) Les dommages matériels causés par un accident
b) Les dommages corporels pour toutes les victimes d'accidents de la route
c) Le vol du véhicule
d) La responsabilité civile envers les tiers
Bonne réponse : b)
32. La couverture de responsabilité civile automobile couvre :
a) Les dommages à votre propre véhicule
b) Les dommages matériels que vous causez au véhicule d'un tiers
c) Le vol de votre véhicule
d) Les blessures que vous subissez
Bonne réponse : b)
33. La couverture "tous risques" en automobile inclut :
a) Seulement la collision
b) La collision, le vol, le vandalisme et autres risques non nommés
c) Uniquement le vol
d) Les réparations mécaniques
Bonne réponse : b)
34. Qu'est-ce que la couverture "risques désignés" en automobile ?
a) Une couverture tous risques avec franchise élevée
b) Une couverture qui protège uniquement contre des risques spécifiquement nommés
c) La couverture minimum obligatoire
d) Une couverture pour les véhicules de location
Bonne réponse : b)
35. En assurance automobile, le conducteur désigné est :
a) Le propriétaire légal du véhicule
b) La personne qui utilise principalement le véhicule
c) Toujours le conducteur le plus jeune
d) Le bénéficiaire de la police
Bonne réponse : b)
36. Que se passe-t-il si un conducteur non désigné cause un accident ?
a) Le sinistre n'est jamais couvert
b) L'assureur peut réduire l'indemnisation ou exercer un recours selon les circonstances
c) La couverture est automatiquement annulée
d) Le propriétaire est criminellement responsable
Bonne réponse : b)
37. La valeur marchande d'un véhicule représente :
a) Le prix payé lors de l'achat
b) La valeur de revente du véhicule sur le marché au moment du sinistre
c) Le coût de remplacement par un véhicule neuf
d) La valeur estimée par le concessionnaire
Bonne réponse : b)
38. Le délit de fuite après un accident est considéré comme :
a) Un acte couvert par l'assurance
b) Une faute grave pouvant entraîner la déchéance de la couverture
c) Un simple oubli sans conséquences
d) Un motif automatique de résiliation du contrat
Bonne réponse : b)
39. La protection contre les "dommages directs" en automobile couvre :
a) Uniquement les dommages causés à d'autres véhicules
b) Les dommages physiques causés à votre propre véhicule
c) Les frais médicaux de l'assuré
d) La perte de revenus suite à un accident
Bonne réponse : b)
40. Un véhicule utilisé à des fins commerciales non déclarées :
a) Est couvert comme un véhicule personnel
b) Peut entraîner un refus de couverture ou une réduction de l'indemnisation
c) Bénéficie d'une couverture étendue
d) Nécessite uniquement une déclaration après sinistre
Bonne réponse : b)
Questions AMF — Gestion des sinistres
41. La prescription pour produire une réclamation en assurance de dommages au Québec est généralement de :
a) 6 mois
b) 3 ans
c) 1 an
d) 5 ans
Bonne réponse : b)
42. L'expert en sinistres (claims adjuster) a pour rôle de :
a) Vendre des produits d'assurance
b) Évaluer les dommages et déterminer l'indemnisation
c) Représenter l'assuré auprès de l'assureur
d) Fixer les primes
Bonne réponse : b)
43. En cas de désaccord sur le montant d'une réclamation, l'assuré peut :
a) Annuler son contrat sans pénalité
b) Recourir à la procédure d'arbitrage ou à l'expertise contradictoire
c) Refuser de payer ses primes
d) Saisir la SAAQ
Bonne réponse : b)
44. L'abandon de recours (waiver of subrogation) signifie que :
a) L'assuré abandonne son droit de réclamation
b) L'assureur renonce à exercer son droit de subrogation contre un tiers
c) L'assuré peut réclamer deux fois pour le même sinistre
d) L'assureur abandonne la couverture
Bonne réponse : b)
45. Après un sinistre, l'assuré a l'obligation de :
a) Attendre l'expert avant de faire quoi que ce soit
b) Prendre les mesures raisonnables pour limiter les dommages
c) Remplacer les biens endommagés immédiatement
d) Contacter le tiers responsable directement
Bonne réponse : b)
Questions AMF — Concepts avancés
46. La réassurance est un mécanisme par lequel :
a) L'assuré transfère une partie de son risque à un autre assureur
b) L'assureur transfère une partie de son risque à un autre assureur (réassureur)
c) Deux assureurs fusionnent leur portefeuille
d) L'assureur rembourse une partie des primes à l'assuré
Bonne réponse : b)
47. Le principe de contribution (double assurance) s'applique lorsque :
a) L'assuré a deux voitures
b) Deux polices couvrent le même risque pour le même assuré
c) L'assureur fait une erreur dans la police
d) L'assuré change d'assureur en cours d'année
Bonne réponse : b)
48. La résiliation d'un contrat d'assurance par l'assureur nécessite un préavis de :
a) 7 jours
b) 15 jours au Québec (en général)
c) 30 jours
d) 60 jours
Bonne réponse : b)
49. La déclaration de sinistre frauduleuse entraîne :
a) Uniquement le refus de la réclamation
b) La nullité du contrat et des poursuites criminelles possibles
c) Une augmentation de la prime seulement
d) La suspension temporaire de la couverture
Bonne réponse : b)
50. Le rôle du Bureau d'assurance du Canada (BAC) est de :
a) Réglementer les primes d'assurance
b) Représenter l'industrie de l'assurance de dommages au Canada et informer le public
c) Gérer les réclamations non résolues
d) Certifier les représentants en assurance
Bonne réponse : b)
Comment bien se préparer à l'examen AMF ?
Ces 50 exemples de questions d'examen AMF couvrent les principaux thèmes du programme. Pour maximiser vos chances de réussite :
- Pratiquez régulièrement avec des QCM chronométrés
- Révisez les concepts clés : indemnisation, subrogation, bonne foi, déontologie
- Connaissez la LDPSF et le rôle de la ChAD
- Entraînez-vous sur les cas pratiques en habitation et automobile
👉 Commencez votre essai gratuit sur Examen-Assurance.ca et accédez à plus de 1 000 questions avec explications détaillées.
Prêt à vous entraîner ?
Testez vos connaissances avec nos QCM sur l'examen AMF assurance des particuliers.
Commencer les QCM gratuitementContinuez votre lecture
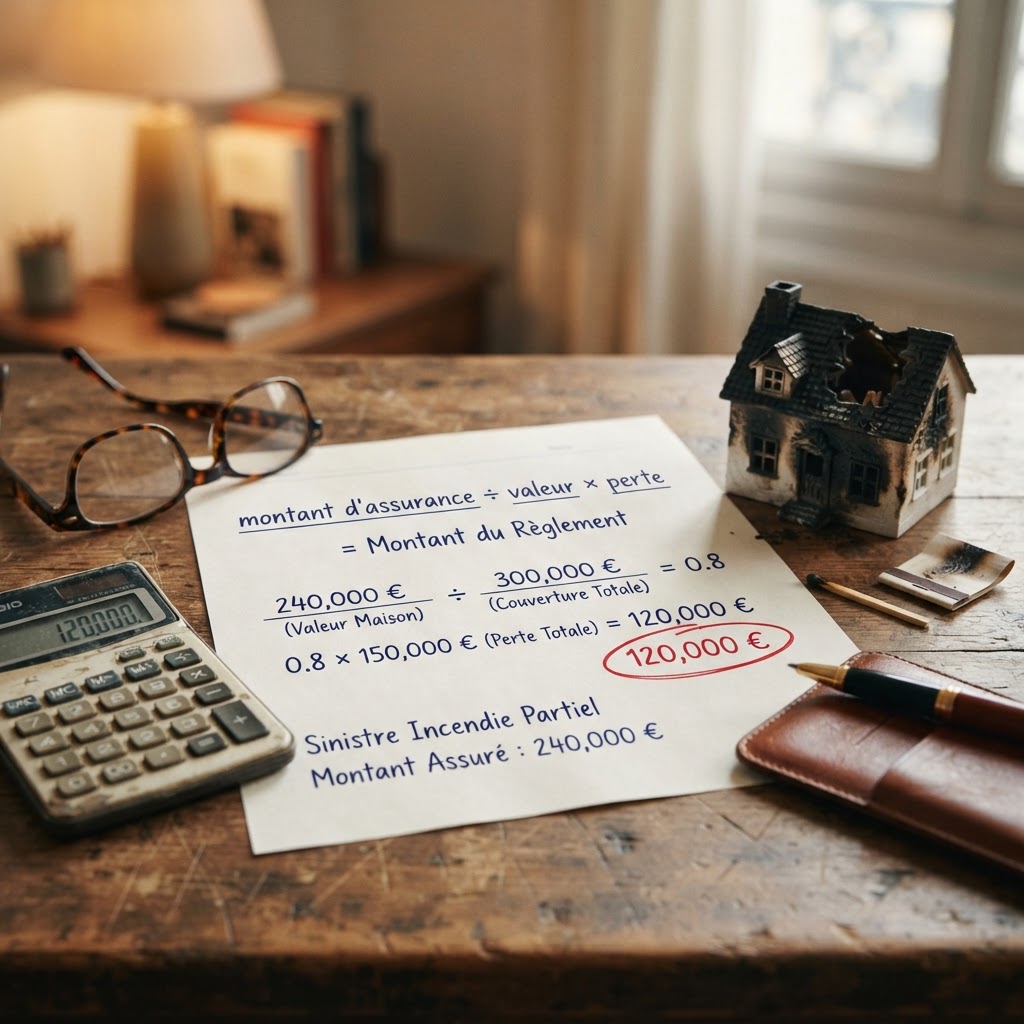
Règle proportionnelle en assurance de dommages : formule, exemples et pièges d'examen
Lire l'article
Manuel F-145 de l'AMF : ce qui change par rapport au F-135, chapitre par chapitre
Lire l'article